
Fintechs d’investissement et d’épargne en France
Fintechs d’investissement et d’épargne en France
 29 septembre 2026
Résumé
Cartographie du marché français de l’épargne en ligne, benchmark de vingt acteurs sur six axes (produit, prix, avis clients, taille, levées de fonds, go-to-market), dynamiques, espaces libres et implications par type d’acteur. Période couverte : janvier 2025 à septembre 2026, à partir de 44 sources publiques.
Principaux enseignements
- 01
La bataille se joue sur le flux, et des prestataires étrangers le captent : 61 % des nouveaux investisseurs en actions passent par un prestataire établi hors de France (2025).
- 02
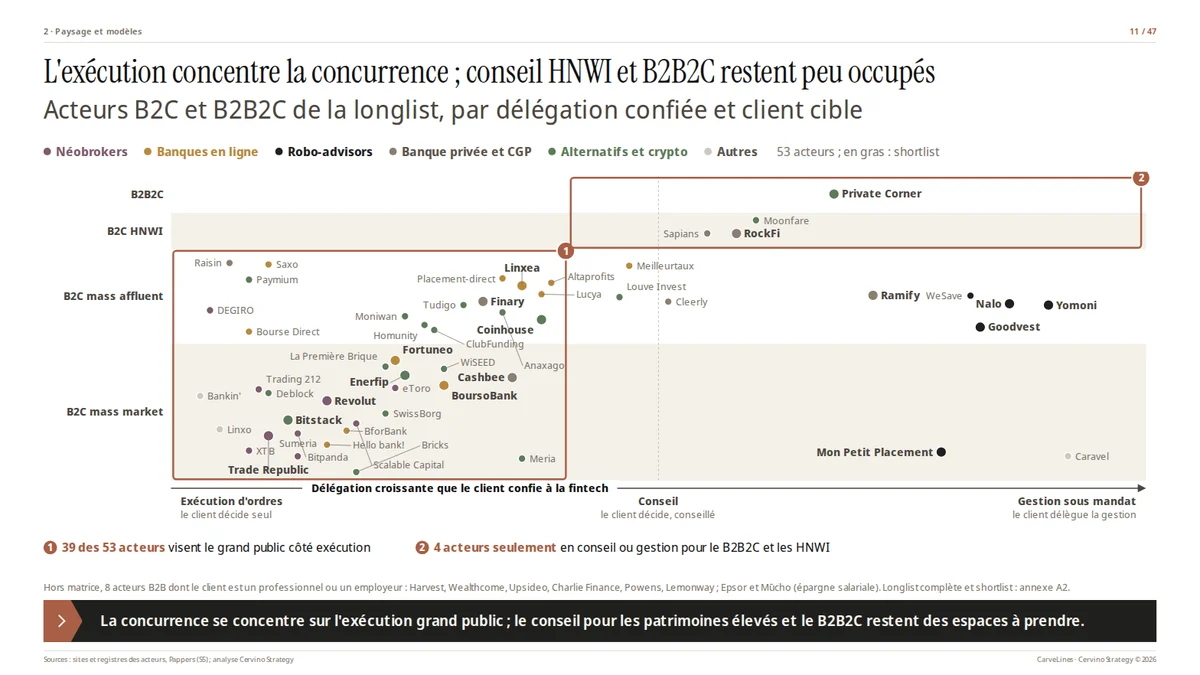
Tous visent le grand public, et chaque modèle s’étend vers la case voisine : 49 des 61 acteurs de la longlist ciblent le mass market ou le mass affluent.
- 03
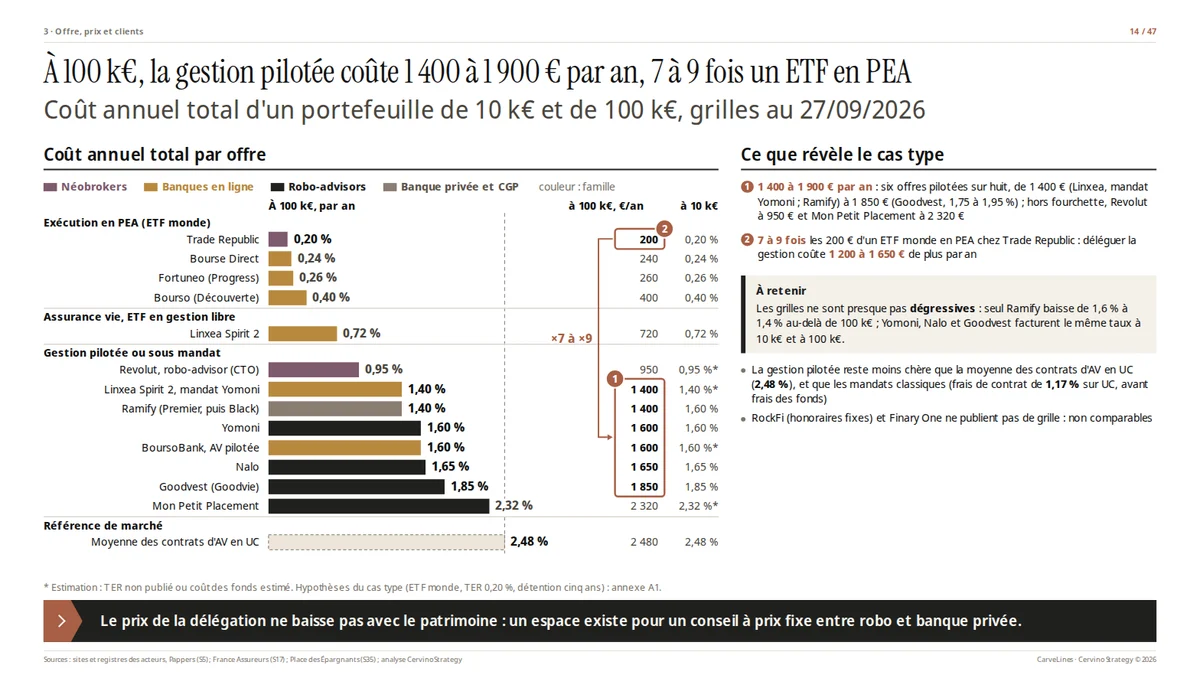
L’exécution est un produit d’appel ; la gestion pilotée reste chère et peu dégressive : à 100 k€, elle coûte 7 à 9 fois un ETF en PEA.
- 04
La rentabilité vient de l’échelle, de l’émetteur ou du B2B : environ 2 Md€ d’encours, c’est le seuil de rentabilité observé chez le premier robo-advisor.
- 05
Assureurs, mutuelles et fonds rachètent la distribution digitale et l’infrastructure : 42 opérations de M&A fintech en France en 2025.
- 06
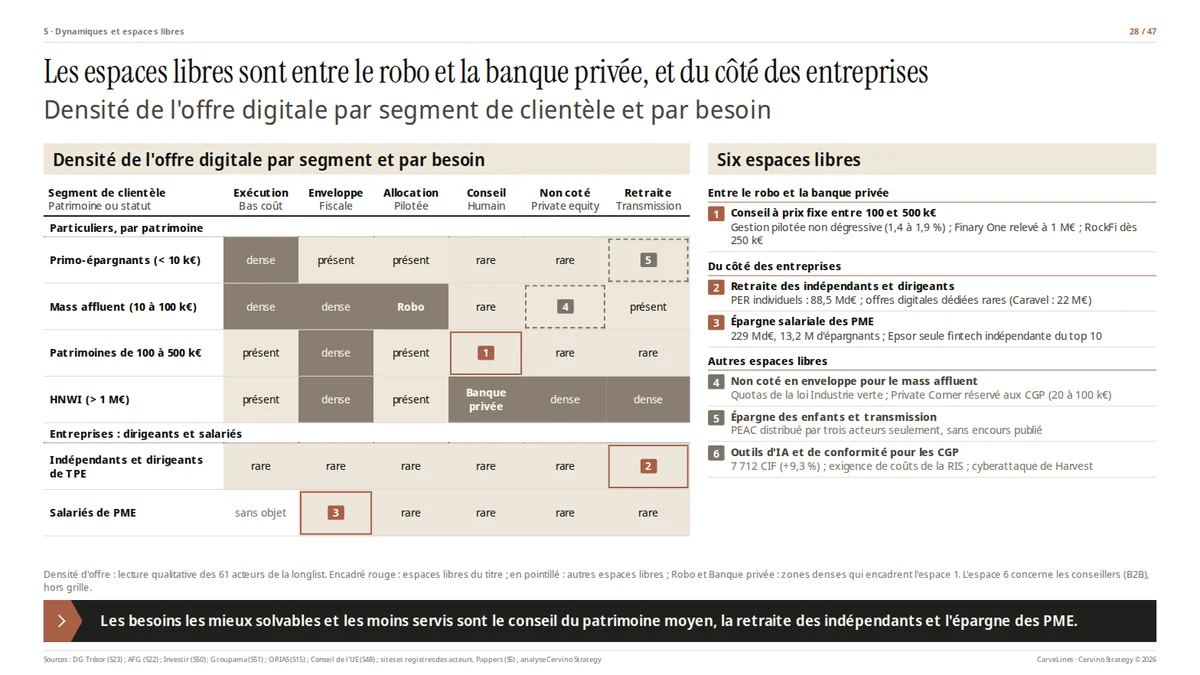
Les besoins les moins servis sont entre le robo-advisor et la banque privée, et côté entreprises : conseil à prix fixe de 100 à 500 k€, retraite des indépendants, épargne salariale des PME.
Pages choisies
Méthodologie et sources
88 acteurs recensés, 61 retenus en longlist et 20 en shortlist, au moins un par segment. Classement selon trois axes (segment, statut réglementaire, client cible) et comparaison sur six axes. Données collectées au 27/09/2026 sur les sites et mentions légales des acteurs, les registres AMF, ORIAS et REGAFI, Pappers, la presse spécialisée, Trustpilot et les stores. Toute donnée non publiée par un acteur est signalée comme estimation, avec sa méthode ; dix-huit faits structurants ont été revérifiés sur source primaire.
Cas d’usage liés
Besoin d’une étude de ce type sur votre marché ?
Envoyez-nous la question de marché et la décision qu’elle éclaire.